
从「人找货」到「货找人」:智能仓储的演进与 2026 转向
传统仓库里,拣货员拿着一张纸质单据,在货架之间一天走上十几公里——大部分时间既没在拣货,也没在打包,而是在「找货」和「走路」。智能仓储要翻转的正是这个关系:让人不动、货动。七十多年间,仓库从堆高货架的机械替代品,长成了由 WMS、WCS、机器人集群与 AI 调度共同驱动的系统工程。本文沿时间线梳理这条演进路径,并聚焦 2026 年前后的关键变化:设备不再只是执行指令,而开始具备感知、决策与自愈调度的能力。
内容提要
- 一条主线:机械化 → 信息化 → 自动化 → 智能化,每一阶段解决的都不是「买什么设备」,而是「把哪一层决策交出去」。
- 一次反转:2012 年亚马逊收购 Kiva Systems 后,「货到人」大规模落地,仓库的组织逻辑从「人围着货转」改为「货围着人转」。
- 一组张力:2025 年硬件渗透明显加快,但数据标准碎片化、项目利润率下降与拣选环节的无人化瓶颈,仍在拖住全流程闭环。
| 阶段 | 大致时期 | 核心特征 | 作业模式 |
|---|---|---|---|
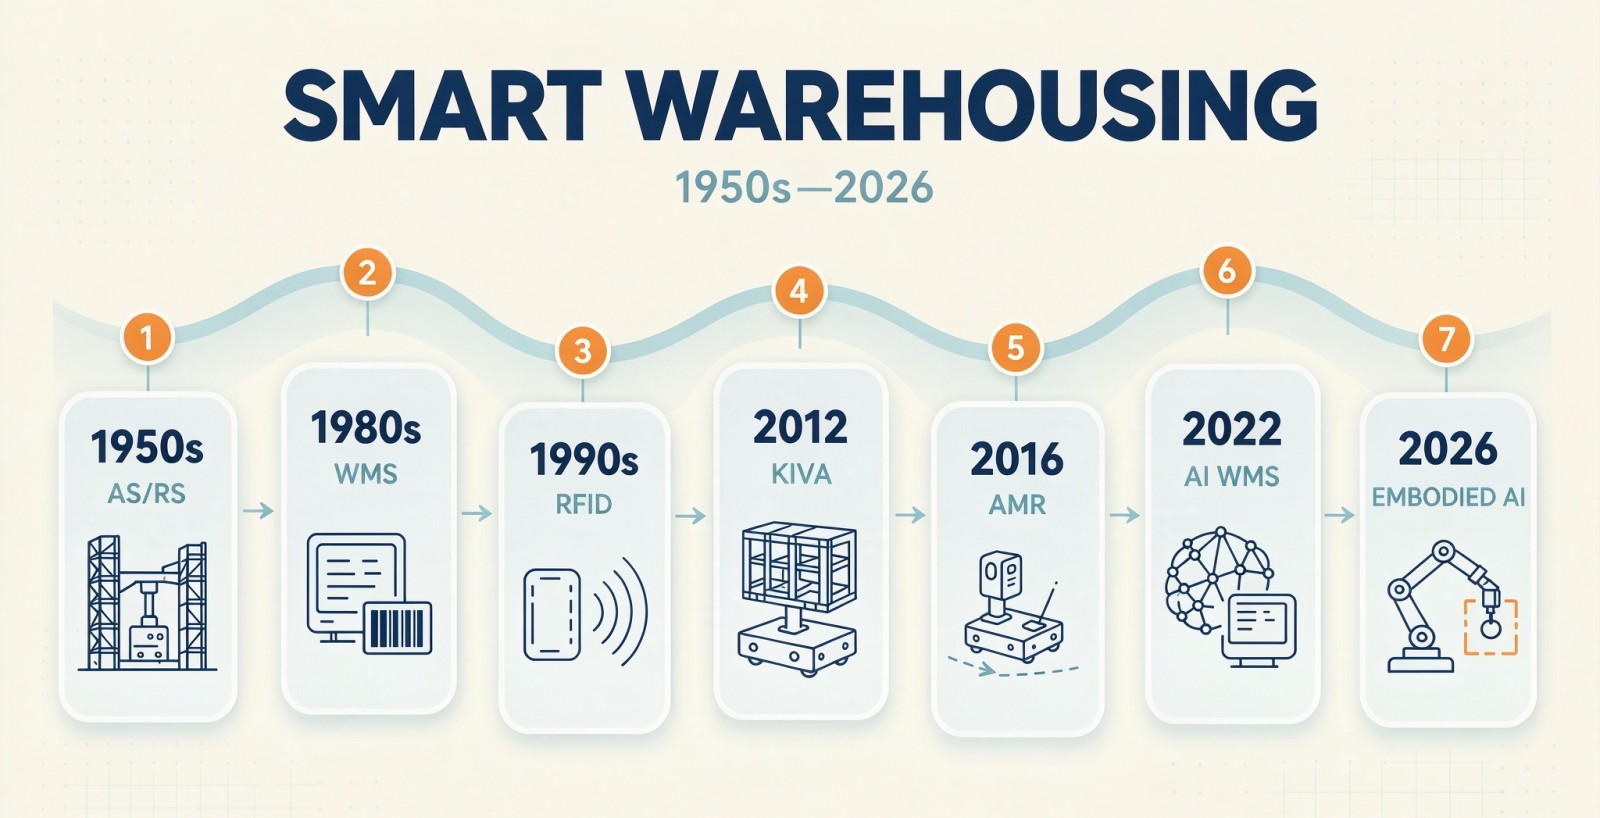
| 机械化 | 1950s—1970s | 高层货架、堆垛机、叉车、输送带;固定程序,缺乏信息集成 | 人找货 |
| 信息化 | 1980s—1990s | WMS 电子化库存;条码与 RFID 让每件货物可识别、可追踪 | 人找货(系统指引) |
| 自动化 | 2000—2015 | AS/RS、输送线、DPS 电子标签、AGV;电商倒逼「货到人」 | 人机协同 |
| 智能化 | 2016—至今 | AMR 集群、AI 调度、机器视觉、数字孪生、具身机器人 | 货找人 / 少人化 |
表 1 · 智能仓储的四个演进阶段
一、被「走路」吃掉的一天:智能仓储到底解决什么
评价一个仓库,外行看面积和设备,内行看三件事:库存准不准、找货快不快、异常能不能被及时发现。纯人工阶段,入库、出库、盘点全靠纸质单据,库位靠老员工记忆,人员流失就等于知识流失;作业效率完全绑在个人经验上,差错率难以控制。
智能仓储的定义并不神秘:依托物联网、人工智能与大数据,通过自动化设备与管理系统,对入库、存储、分拣、出库全流程实现自动化操作、数据化监控与智能化决策。它的三个关键词是数据化、自动化、实时化——把「凭经验」逐步换成「靠数据」,再把数据交给系统去决策。
值得注意的是,行业里常把「货到人」与「无人仓」混为一谈。已成熟迭代的货到人、订单到人等模式,本质上仍是「减人拣选」:机器人解决移动,抓取与判断多由人完成。在可预见的未来,人机协同仍是制造业仓储的主流形态。
二、机械化:把货堆高,把人解放出来(1950s—1970s)
仓储自动化的雏形可追溯到 20 世纪五六十年代:欧美出现最早的自动化立体仓库(AS/RS),用高层货架与巷道堆垛机实现货物的高密度存储和自动存取,随后在欧洲、日本推广。中国的相关研制起步于 1975—1985 年,但当时应用有限;1986—1999 年伴随制造业转移,自动化仓储技术才逐步获得市场认可,相关标准相继出台。
这一阶段的核心特征是「机械化」:以堆垛机、输送机、叉车替代人工搬运,把仓库往垂直方向要空间。但系统彼此独立,只能按固定程序执行存取任务,谈不上智能——决策与执行的核心依然是人。2000 年之后,立体库、分拣系统在国内多行业落地,行业规模才全面提升。
三、信息化:给仓库装上「眼睛」(1980s—1990s)
真正的飞跃始于信息技术。以仓储管理系统(WMS)为核心,配合条形码与 RFID 射频识别,每个库位、每个物料批次都有了数字身份;作业人员通过 PDA 扫码完成收货、上架、拣货与盘点,系统还能推荐库位、优化拣货路径、校验批次。管理的依据从「谁记得住」变成「系统里有没有」。
配套的技术栈也在成形:机器视觉辅助识别货物形状与缺陷,温湿度、红外等传感器监测环境与设备状态,物联网让货架、设备与货物互联互通,边缘计算则让 AGV 在局部快速完成避障。感知层一旦铺好,后续所有自动化设备才有了可以依赖的「眼睛」。
这一阶段仍是「人找货」,但已经是系统指引下的人找货:路径被算法优化,差错被扫码校验,作业数据实时同步。它也是后续一切自动化的必要前提——流程没有标准化、数据没有电子化,再贵的设备也只会把混乱跑得更快。
四、自动化:电商倒逼出的「货到人」(2000—2015)
21 世纪初电商崛起,订单碎片化、波峰波谷剧烈,传统仓库的吞吐能力被推到极限。输送线、提升机、DPS 电子标签拣选与 AGV 相继进入仓库:DPS 自动点亮目标库位,拣货员按灯取货;AGV 沿磁条或激光导引的固定路径,把物料从存储区搬到拣选台。人机协同的分工第一次清晰起来——人做决策与精细操作,机器做搬运与重复劳动。
2012 年是公认的转折点:亚马逊收购 Kiva Systems,把「机器人驮起整组货架送到工位」的货到人模式大规模应用于电商仓储,引发全球对仓储机器人的关注。此后多层穿梭车、箱式仓储机器人等方案陆续成熟。货到人的价值不只在省力,更在于它重构了仓库的空间与流程:高频 SKU 靠近拣选台,ABC 分类与库位动态调优成为日常策略。
不过这一阶段的自动化仍依赖预设规则。设备能可靠地执行,却难以应对 SKU 结构突变、订单潮汐与现场异常;系统之间若数据不通,设备就会变成一座座「信息孤岛」。
五、智能化:从单机自动化到集群调度(2016—2023)
深度学习的突破把仓储从「自动化」推向「智能化」。计算机视觉用于货物识别、位姿估计与库存盘点,机器学习用于需求预测、波次优化与路径规划,多机器人调度系统开始处理大规模集群协同;AMR 借助 SLAM 同步定位与地图构建摆脱地面磁条,实现无轨化运行。2018 年前后,国内电商与物流企业密集建设智能仓与机器人分拨中心,柔性 AMR 方案快速普及。
系统架构也在这一阶段定型:WMS 是「大脑」,负责库存管理、任务分配与策略制定;WCS 是「小脑」,负责设备调度、动作控制与状态监控;RCS 专门处理多机器人的任务分配与避障。三者深度集成,执行结果实时回传,才谈得上全链路协同。行业竞争的标尺也随之改变——从「单机能否运行」,进入「百台级乃至千台级集群能否稳定高效运行」。
存储环节同时向高密度与柔性演进:AS/RS 之外,多层穿梭车、箱式仓储机器人与托盘四向穿梭车快速普及。后者凭适应性与适度柔性,在旧库改造场景中展现出优于传统 AS/RS 的性价比,成为近两年最活跃的产品形态之一。
六、2024 年后的新变量:物流大模型、具身智能与数字孪生
大语言模型与具身智能的成熟,把 AI 从「辅助优化」推到「参与决策」。中国物流与采购联合会《中国物流技术发展报告(2025)》指出,「人工智能+」已深度融入物流,具身智能、物流大模型、低空物流等前沿技术加速落地;具身机器人开始进入仓库与厂房,完成从「自动导引车」向「能感知、会思考、可操作」的智能体的阶段性跨越。
三条主线尤其值得关注。其一,AI 调度与物流大脑:需求预测、库存优化、波次与路径规划、预测性维护被纳入统一模型,京东物流等企业已把供应链大模型用于仓储、分拣、配送环节的协同决策。其二,数字孪生:从售前仿真规划工具,迭代为覆盖规划、仿真、实施、运维的全生命周期管理平台,上新设备或改布局前先在虚拟仓库里跑一遍。其三,「眼(机器视觉)+ 脚(AMR)+ 手(机械臂)」的融合,让拆码垛、柔性质检等原本最难无人化的环节开始闭环。
中国仓储与配送协会对 2025 年的行业回顾也印证了这一方向:具身机器人成为最受瞩目的前沿技术之一,多家企业在 2025 汉诺威上海工业联展展示应用于拣选、搬运场景的物流具身机器人;大规模四向穿梭车与 AGV 系统调度、数字孪生应用,集中反映了国内物流技术的整体水平。变化可以概括为一句话:设备不再只是执行代码,而开始具备自主学习与自愈调度的雏形。
但拣选仍是全流程无人化最难啃的环节。货到人、订单到人解决了移动问题,抓取与异常判断仍大量依赖人或专用夹具;混合 SKU、软包装、异形件的精细抓取,对视觉与力控的要求远高于搬运。行业公开资料也提醒,真正从「减人」走到「无人」,还有一段工程化距离。
七、产业账本:规模、渗透率与降本成效
产业侧的曲线同样陡峭。中国物流与采购联合会数据显示,2025 年我国智慧物流市场规模同比增长 14.5%,智能物流装备市场规模达 1261 亿元、同比增长 21.1%;社会物流总费用与 GDP 的比率降至 13.9%,为有记录以来最低水平。无人仓渗透率提升到约 34%,硬件普及的速度明显快于数据贯通的速度。
智能仓储本身的市场规模,公开口径差异较大:中商产业研究院测算 2024 年约 1760.5 亿元、2025 年约 1954.1 亿元,另有机构给出 1972 亿元左右的数值。差异主要来自统计边界是否涵盖系统集成、工程服务与完整产业链,因此更适合读作「约 2000 亿元量级、同比增约一成」,而不宜横向直接比较。中国仓储与配送协会的行业测算则给出 2025 年物流技术装备行业总体市场规模增长 10%~15%。
需求结构也在换挡:电商与快递仍是最大单一场景,但增速放缓;新能源电池、光伏组件、半导体晶圆、医药冷链等成为新的增长极,对高密度、低温化、全程追溯提出更苛刻的要求。与此同时,中国物流装备出口正从单纯的产品出口,转向「技术 + 标准 + 服务」一体化输出。
| 指标 | 公开数值 | 口径 / 来源 |
|---|---|---|
| 社会物流总费用与 GDP 比率 | 13.9%(有记录以来最低) | 中国物流与采购联合会 |
| 智能物流装备市场规模 | 1261 亿元,同比 +21.1% | 中国物流与采购联合会口径 |
| 智慧物流市场规模 | 同比 +14.5% | 中国物流与采购联合会口径 |
| 无人仓渗透率 | 约 34% | 中国物流与采购联合会口径 |
| 智能仓储市场规模 | 约 1954 亿元(另有 1972 亿元口径) | 中商产业研究院等,统计边界不同 |
| 物流技术装备市场规模增速 | 10%~15% | 中国仓储与配送协会行业测算 |
| 自动化立体仓库存量 | 超 1.2 万座 | 行业公开测算 |
表 2 · 2025 年产业关键数据与口径提示。上述指标统计边界与年份口径不完全一致,数值之间不可直接相加或横向比较,引用时请以各机构原始报告为准。
八、落地难题与结语:别让自动化放大混乱
热度之下,冷问题更值得写清楚。第一是数据贯通:硬件渗透加快,但物流数据标准碎片化、「数据孤岛」依然存在,WMS、WCS、RCS 与 ERP、MES、TMS 之间若不通,集群调度就无从发挥。第二是投资回报:智能仓储是重资产投入,2025 年行业「内卷」加剧、项目利润率急剧下降,依赖低价抢单的企业大量出清——这提醒从业者,设备数量不等于产出效率。
第三是实施顺序。业内总结的经验相当朴素:先做流程标准化,再上自动化;WMS 与 WCS 必须深度集成;用 ABC 分类做库位规划并定期动态调整;分批投入,从最耗时的瓶颈环节突破;同步完成人员技能转型,把拣货员培养成设备操作者与异常处理者;最后用可复算的 ROI 测算持续校准。很多项目失败不是技术问题,而是跳过了流程与组织这两步。
回看七十多年,仓库里真正被替代的从来不是「人」,而是重复行走、重复搬运与凭记忆找货这些低价值动作。下一阶段的分水岭,也不在机器人跑得多快,而在系统能否在真实订单波动里稳定、可审计、低成本地把货送到位——从单点自动化,走向全链路可协同、可预判、可自愈的仓储网络。
主要参考资料
- 中国物流与采购联合会《中国物流技术发展报告(2025)》(2026 物流技术大会发布)
- 中国仓储与配送协会《2025 年物流技术装备发展与 2026 年展望》
- 中国物流与采购联合会《中国供应链发展报告(2025—2026)》
- 中商产业研究院、中国水运杂志相关市场规模与渗透率统计
- 中国经济网《物流业加速构建全球智慧仓储网络》、环球时报英文版相关报道
- 行业公开资料:智能仓储演进路径、WMS/WCS 架构与仓储自动化发展历程梳理
让仓储与产线物流先一步智能化
告诉我们您的仓库形态、物料类型与产能目标,方案顾问会给出可落地的自动化路径。